ستخدم قائمة التحقق هذه كإجراءات تشغيلية قياسية مستمرة، وليس كمستند يُقرأ مرة واحدة فقط.
عتمد كل مرحلة على المرحلة السابقة. ويُعد الانتقال إلى تكامل الأنظمة قبل تنظيف البيانات الرئيسية وتوحيدها أحد أكثر الأسباب شيوعًا لتأخر المشاريع.
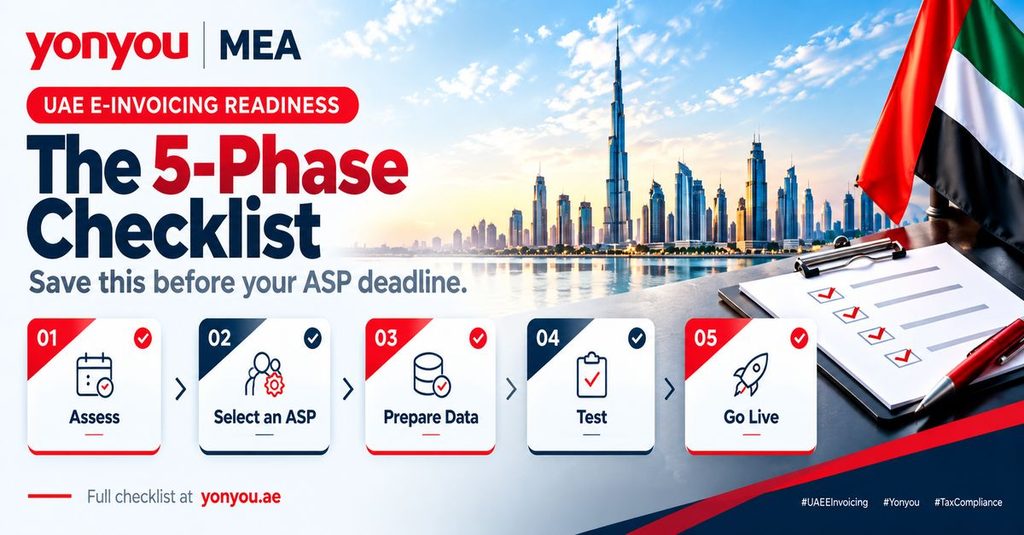
لمرحلة الأولى: التقييم
1. تحديد شريحة الإيرادات والمواعيد النهائية للتشغيل الفعلي
- حديد ما إذا كانت المنشأة تندرج ضمن شريحة الإيرادات التي تبلغ 50 مليون درهم إماراتي أو أكثر (≥ AED 50 million)، أو أقل من 50 مليون درهم إماراتي (< AED 50 million).
- سجيل الموعد النهائي لتعيين مزود خدمات الفوترة الإلكترونية المعتمد (ASP)، وتاريخ التشغيل الإلزامي، مثل 1 يناير 2027 أو 1 يوليو 2027.
2. توثيق دورة إصدار الفواتير الحالية من البداية إلى النهاية
- وثيق جميع الخطوات بدءًا من الطلب أو العقد، مرورًا بإصدار الفاتورة وتسليمها، وانتهاءً بأرشفتها.
- حديد الخطوات اليدوية أو العمليات المعتمدة على ملفات PDF التي تتطلب الأتمتة أو إعادة التصميم للتعامل مع ملفات XML المهيكلة.
3. تحديد أنواع المعاملات الخاضعة للنطاق
- حديد السيناريوهات ذات الصلة، بما في ذلك المعاملات بين الشركات (B2B)، والمعاملات بين الشركات والجهات الحكومية (B2G)، وأي فئات محددة من معاملات B2B، مثل المعاملات عبر الحدود والمعاملات بين الأطراف المرتبطة.
- لاحظة أن معاملات الشركات مع المستهلكين (B2C) لا تقع حاليًا ضمن نطاق الفوترة الإلكترونية الإلزامية.
4. تعيين مسؤول واحد عن المشروع
- عيين مسؤول واحد يتحمل المساءلة عن المشروع ويشرف على التنسيق بين إدارتي المالية وتقنية المعلومات.
- شكيل فريق عمل أساسي يضم المالية، وتقنية المعلومات/الضرائب، والمشتريات/المبيعات، مع تحديد صلاحيات اتخاذ القرار بوضوح.
لمرحلة الثانية: اختيار مزود خدمات الفوترة الإلكترونية وتعيينه (ASP)
1. إعداد قائمة مختصرة بمزودي الخدمات المعتمدين من الهيئة الاتحادية للضرائب (FTA)
ستخدام القائمة الرسمية لمزودي خدمات الفوترة الإلكترونية المعتمدين مسبقًا:
قائمة مزودي خدمات الفوترة الإلكترونية المعتمدين مسبقًا من الهيئة الاتحادية للضرائب..
2. تقييم توافق التكامل التقني
- قييم كيفية تكامل كل مزود ASP مع نظام تخطيط موارد المؤسسة (ERP) أو النظام المحاسبي، سواء عبر واجهات برمجة التطبيقات (API)، أو الملفات، أو البرمجيات الوسيطة (Middleware).
- لتأكد من دعم معيار PINT-AE / UBL 2.1، وأنواع المعاملات ذات الصلة، وأحجام الفواتير المتوقعة.
3. مقارنة الأسعار وتأثيرها على الميزانية
- قارنة الرسوم، بما في ذلك رسوم الإعداد، والرسوم لكل فاتورة، ورسوم الدعم الفني، مع مراعاة أحجام الفواتير الحالية والنمو المتوقع.
- ضمين تكاليف مزود ASP وتكاليف إدارة التغيير الداخلية ضمن دورة إعداد الميزانية.
4. توقيع العقد واستكمال إجراءات الانضمام مبكرًا
- وقيع العقد واستكمال إجراءات الانضمام التقني قبل الموعد النهائي لتعيين مزود ASP بوقت كافٍ، وعدم الانتظار حتى يوم الاستحقاق.
- لتأكد من تعيين مزود ASP رسميًا بما يتوافق مع متطلبات وزارة المالية (MoF) والهيئة الاتحادية للضرائب (FTA).
لمرحلة الثالثة: إعداد البيانات والأنظمة
1. تنظيف البيانات الرئيسية وتوحيد معاييرها
- لرموز الضريبية/المعالجة الضريبية لضريبة القيمة المضافة (VAT): توحيد الرموز الضريبية وربطها بفئات الضرائب في PINT-AE، بما يشمل النسبة القياسية، ونسبة الصفر، والإعفاء، والمعاملات الخارجة عن نطاق الضريبة.
- جلات العملاء والموردين: التأكد من اكتمال ودقة الأسماء القانونية، والأرقام الضريبية (TRN)، والعناوين، ورموز الدول.
- عرّفات المشاركين في Peppol: جمع معرّفات نقاط الاتصال (Endpoint IDs) والتحقق منها عند توفرها، وإنشاء سجل لمعرّفات Peppol يتضمن تواريخ التحقق.
2. ربط حقول الفواتير في نظام ERP بمعيار PINT-AE / UBL 2.1
- ستخدام قائمة الحقول الإلزامية الصادرة عن وزارة المالية (MoF) ومخطط PINT-AE / UBL 2.1 بوصفهما مرجعًا لتعريف البيانات.
- نشاء وصيانة خريطة ربط تفصيلية بين حقول نظام ERP وعناصر PINT-AE، بما يشمل نوع المستند، والأطراف، وبنود الفاتورة، والضرائب، والمدفوعات، والمراجع.
- لتحقق من تعبئة جميع الحقول الإلزامية والحقول الإلزامية المشروطة بصورة صحيحة لكل نوع من أنواع المعاملات.
3. التأكد من توافق التخزين الآمن والاحتفاظ بالسجلات مع متطلبات FTA
- لاحتفاظ بالفواتير الإلكترونية والبيانات ذات الصلة بصيغ مهيكلة (XML/JSON) لمدة لا تقل عن 5 سنوات من نهاية الفترة الضريبية ذات الصلة.
- مان تخزين السجلات بصورة آمنة، مع تطبيق ضوابط سلامة البيانات وإمكانية استرجاعها بسرعة عند طلب الهيئة الاتحادية للضرائب.
- وضيح مسؤوليات التخزين مع مزود ASP أو مزود الخدمات السحابية؛ مع العلم أن المنشأة تظل مسؤولة قانونيًا عن الامتثال.
4. تحديد الشركاء التجاريين الذين لا يملكون معرّف Peppol ووضع خطة بديلة
- جراء تحليل للفجوات لدى العملاء والموردين الرئيسيين لتحديد الجهات التي لا تملك معرّفات Peppol.
- ضع إجراءات بديلة، مثل إرسال نسخة تجارية عبر البريد الإلكتروني أو البوابة الإلكترونية، مع الاستمرار في إنشاء ملفات XML متوافقة مع PINT-AE وإتمام الإبلاغ من خلال مزود ASP.
- عداد خطة للتواصل مع الشركاء لإبلاغهم بتاريخ التشغيل الفعلي، ومتطلبات البيانات، والإجراءات المؤقتة خلال الفترة الانتقالية.
لمرحلة الرابعة: اختبار دورة العمل الكاملة
1. تنفيذ اختبارات الفواتير من البداية إلى النهاية
نشاء فواتير اختبارية في نظام ERP وتمريرها عبر المراحل التالية:
- نشاء الفاتورة
- لتحقق من خلال مزود ASP
- لإرسال عبر شبكة Peppol
- ستلام المشتري للفاتورة وقبولها
غطية جميع السيناريوهات ذات الصلة، بما في ذلك B2B وB2G، والدفعات المقدمة، والإشعارات الدائنة، والمبالغ المحتجزة، والصادرات عند انطباقها.
2. تسجيل أخطاء التحقق ومعالجتها خلال المرحلة التجريبية
- لاستفادة من المرحلة التجريبية الطوعية لاكتشاف أخطاء المخططات، وربط الحقول، والإجراءات التشغيلية ومعالجتها خلال الفترة التي لا تُطبق فيها العقوبات.
- لاحتفاظ بسجل للأخطاء يتضمن السبب الجذري، والإجراء التصحيحي، والمسؤول عن المعالجة.
3. تشغيل النظامين بالتوازي قبل الانتقال الكامل
- شغيل الفوترة الإلكترونية بالتوازي مع الإجراءات الحالية لإصدار الفواتير خلال فترة محددة.
- طابقة بيانات الفواتير الإلكترونية مع بيانات الإقرار بضريبة القيمة المضافة والسجلات المالية قبل الانتقال الكامل إلى النظام الجديد.
لمرحلة الخامسة: التشغيل الفعلي والمراقبة
1. التأكد من التشغيل قبل الموعد الإلزامي
- حديد تاريخ داخلي للتشغيل الفعلي يتيح فترة احتياطية كافية قبل الموعد التنظيمي النهائي.
- لحصول على اعتماد رسمي من إدارتي المالية وتقنية المعلومات يؤكد أن الضوابط الأساسية تعمل كما ينبغي.
2. إعداد أنظمة المراقبة والتنبيهات
- عداد تنبيهات لحالات فشل الإرسال، ورفض الفواتير، ومشكلات خدمات مزود ASP.
- عيين مسؤول لمراقبة الأعطال ومعالجتها ضمن اتفاقيات مستوى الخدمة المحددة (SLA).
3. متابعة إشعارات أعطال أنظمة FTA
- تابعة أي إشعارات صادرة عن الهيئة الاتحادية للضرائب أو وزارة المالية بشأن انقطاع الأنظمة أو منح تسهيلات مؤقتة.
- عيين مسؤول لمتابعة هذه الإشعارات وتعديل الإجراءات الداخلية وفقًا لذلك.
4. مراجعة الأداء بعد التشغيل الفعلي
لال أول ربعين ماليين بعد التشغيل الفعلي، تُراجع المؤشرات التالية شهريًا:
- عدلات رفض الفواتير والأخطاء.
- توسط الوقت اللازم لمعالجة الأعطال.
- شكلات جودة البيانات أو ربط الحقول التي تتكرر باستمرار.
ستخدم نتائج المراجعة لتحسين البيانات الرئيسية، وسير العمل، وبرامج تدريب الموظفين.